26. Oktober 2026
Liebe Leserinnen und Leser,
Stimmungsindikatoren der Eurozone trüben sich stärker ein als erwartet, die Risikoaufschläge zehnjähriger französischer Staatsanleihen gegenüber Bundesanleihen steigen auf den höchsten Stand seit 2012, und der Preis für Brent-Öl nähert sich seinem bisherigen Höchststand seit Ausbruch der Iran-Krise.
Eurozone verliert zum Start ins vierte Quartal an Schwung
Der Einkaufsmanagerindex der Eurozone fiel im Oktober von 53,1 auf 51,9 Punkte und damit stärker als erwartet. Der Rückgang signalisiert eine nachlassende Wachstumsdynamik zu Beginn des vierten Quartals. Belastend wirken insbesondere höhere Rohstoffpreise und restriktivere Finanzierungsbedingungen. Besonders deutlich verschlechterte sich der Index für Frankreich: Er sank stärker als erwartet von 51,1 auf 48,4 Punkte und rutschte damit in den kontraktiven Bereich. Deutschland hielt sich mit 52,8 Punkten vergleichsweise besser. Auffällig ist die stärkere Abschwächung im Dienstleistungssektor in der Eurozone, während sich das Verarbeitende Gewerbe etwas besser behauptete. Dies könnte auf zunehmenden Druck auf die realen Einkommen und den privaten Konsum hindeuten. Für den Inflationsausblick könnte relevant sein, dass sich trotz deutlich höherer Inputkosten der Anstieg der Verkaufspreise verlangsamte. Unternehmen scheinen höhere Kosten somit teilweise über niedrigere Gewinnmargen aufzufangen, statt sie vollständig an die Verbraucher weiterzugeben. Dies dürfte es der EZB erleichtern, auf ihrer Sitzung am Donnerstag zunächst eine abwartende Haltung einzunehmen.
Frankreich: Länderrisiko oder Vertrauenskrise?
Die Risikoaufschläge zehnjähriger französischer Staatsanleihen gegenüber Bundesanleihen haben den höchsten Stand seit 2012 erreicht. Sie liegen bei rund 1,7 Prozentpunkten, nach 0,6 Prozentpunkten im Juli. Auf dem Höhepunkt der Eurokrise 2012 betrug der Abstand 1,9 Prozentpunkte. Damit rückt die Fragmentierung des Euroraums – das Auseinanderdriften der Finanzierungsbedingungen zwischen den Mitgliedstaaten – in den Fokus. Von einer Entwicklung wie während der Eurokrise ist der Euroraum jedoch weit entfernt – die Ausweitung der Risikoaufschläge auf andere Länder bleibt bislang begrenzt. Damals stiegen die Aufschläge Spaniens und Italiens gegenüber Bundesanleihen zeitweise auf rund sechs Prozentpunkte. Aktuell liegen sie bei etwa 0,7 beziehungsweise 1,2 Prozentpunkten. Zudem könnte die EZB ungeordneten Marktdynamiken mit dem Transmission Protection Instrument (TPI) entgegenwirken. Angesichts der begrenzten Ansteckung ist ein TPI-Einsatz jedoch nicht absehbar. Die Entwicklung spricht daher eher für eine Neubewertung länderspezifischer Risiken als für einen systemischen Vertrauensverlust in die Währungsunion.
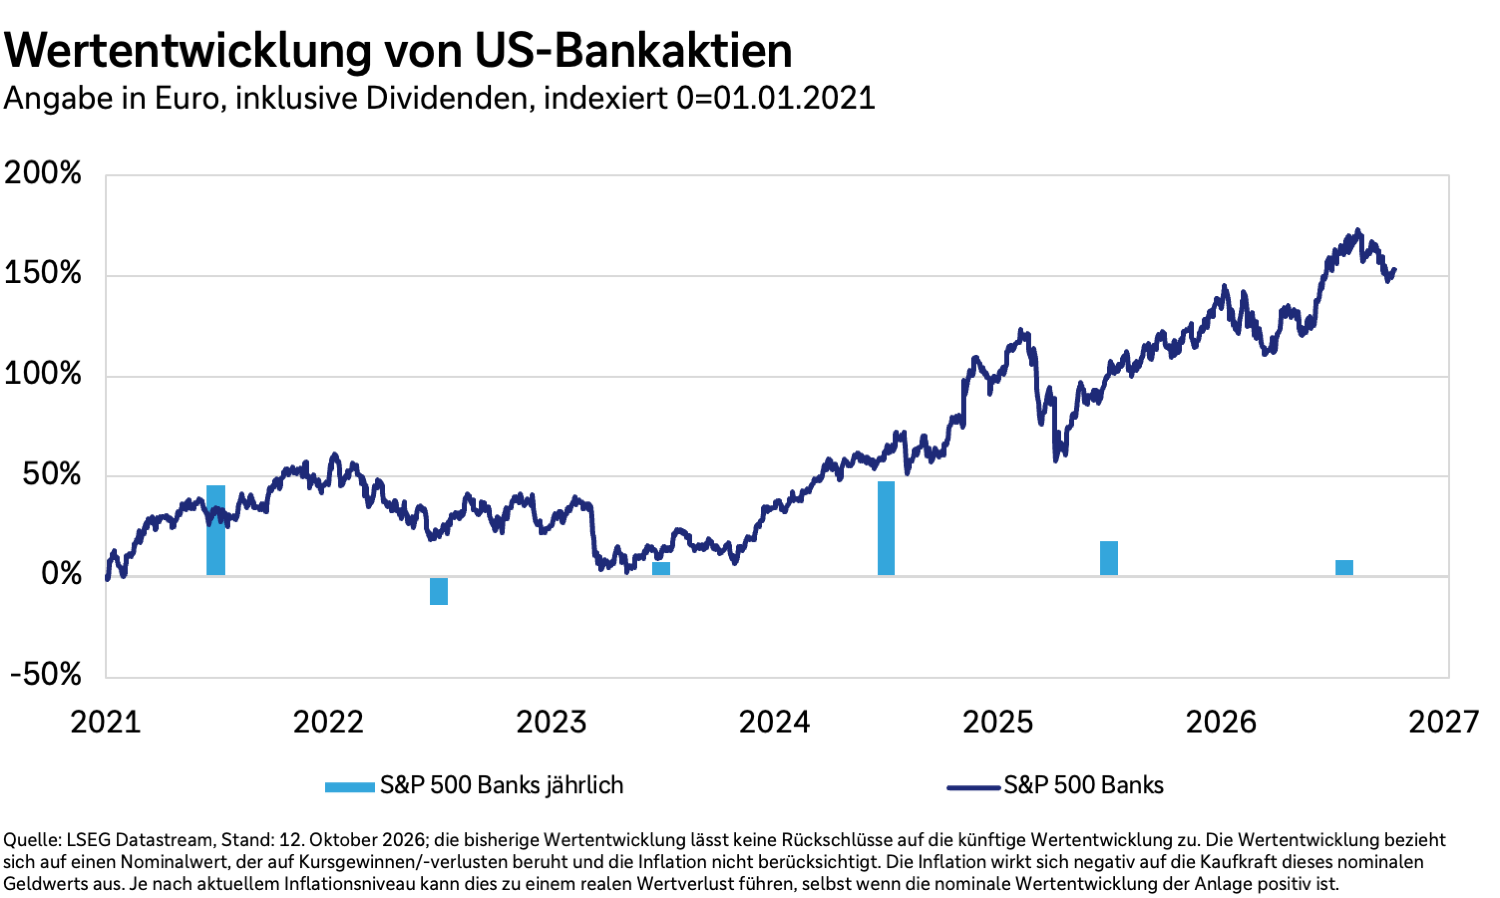
Papiere mit „BB“- beziehungsweise „B“-Rating rentieren dagegen mit rund 7,0 Prozent beziehungsweise 8,3 Prozent. Die wachsenden Unterschiede zeigen, dass Anleger stärker zwischen soliden und finanziell angespannten Unternehmen differenzieren. Hohe Verschuldung und anstehende Refinanzierungen zu höheren Zinsen belasten vor allem Emittenten mit geringer Bonität. Die hohen Renditen spiegeln gestiegene Ausfallrisiken wider. In einem Umfeld mit länger erhöhten Zinsen sollten Anleger daher verstärkt auf Qualität, tragfähige Verschuldung und verlässliche Zahlungsströme achten.
Fragmentierter Ölmarkt stärkt die Preissetzungsmacht
Der Preis für Öl der Nordseesorte Brent näherte sich zuletzt wieder seinem bisherigen Höchststand seit Ausbruch der Iran-Krise. Zugleich liegen die weltweiten Rohölfrachtraten mit durchschnittlich mehr als 20 US-Dollar je Barrel rund siebenmal so hoch wie vor einem Jahr. Kriegsrisikoprämien, Schiff-zu-Schiff-Umladungen und längere Transportwege binden Tankerkapazitäten und fragmentieren die globalen Handelsströme. Anbieter mit vergleichsweise kurzen und sicheren Transportwegen, etwa in Nordwesteuropa oder Lateinamerika, profitieren von Nachfrageverlagerungen und können aufgrund ihrer stärkeren Marktposition höhere Preise durchsetzen. Bei Raffinerien mit langen oder risikobehafteten Beschaffungswegen steigen dagegen die Rohölkosten und die Nettomargen sinken. Der zunehmende Margendruck schafft zudem einen wirtschaftlichen Anreiz, die Raffinerieauslastung zu reduzieren, was das Angebot an Diesel und anderen Ölprodukten zusätzlich verknappen könnte. Energieaktien dürften daher zunächst unterstützt bleiben – eine Deeskalation könnte jedoch die Risikoprämien verringern und Kursrücksetzer auslösen.
US-Stahlpreise setzen Höhenflug fort
Der Preis für warmgewalzte Stahl-Coils (Hot-Rolled Coil), der als Referenzpreis für den US-Markt gilt, befindet sich seit rund einem Jahr auf einem kontinuierlichen Aufwärtstrend. Nach einem Anstieg um 52 Prozent binnen Jahresfrist wurde er zuletzt auf dem höchsten Niveau seit Mai 2022 gehandelt.
Grund hierfür sind unter anderem die 50-prozentigen Importzölle, die das Angebot spürbar verknappten. Marktbeobachter berichteten, dass in den ersten neun Monaten 2026 die US-Importe von Fertigstahl um 14 Prozent sanken. Zusätzlichen Aufwärtsdruck auf die Preise könnten Produktionsausfälle aufgrund routinemäßiger Wartungsarbeiten im Schlussquartal bringen. Während die heimischen Stahlunternehmen von den höheren Inlandspreisen und geringerer Importkonkurrenz profitieren, steigen zugleich für Industrie, Bauwirtschaft und Rechenzentren die Kosten.
Weltindex mit Schlagseite: Wie gefährlich sind hohe Gewichtungen?

Weltweit investieren und automatisch breit diversifiziert sein? Ganz so einfach ist es nicht. In großen Aktienindizes wie dem MSCI World oder dem S&P 500 sorgen hochkapitalisierte US-Unternehmen für starke Länder-, Branchen- und Einzelwertgewichtungen. Gleichgewichtete Indizes und Varianten wie „World ex USA“ bieten Alternativen, sind aber nicht automatisch die bessere Wahl. Finanzjournalistin Jessica Schwarzer und ich diskutieren in der aktuellen Folge unseres Börsenpodcasts die Vor- und Nachteile verschiedener Indexkonzepte und erklären, worauf Anleger bei der Auswahl achten sollten.
Zahl des Tages: 6,2
Sind wir allein im Weltall? Das zählt zu den ungelösten Fragen, doch tatsächlich könnten wir Spuren von außerirdischem Leben schon gefunden haben – auf dem Mars. Im Juli 2024 nahm der Marsrover Perseverance auf dem roten Planeten eine Gesteinsprobe, die von NASA-Wissenschaftlern „Sapphire Canyon“ getauft wurde. Das 6,2 Zentimeter lange Felsstückchen weist Flecken auf, die als potenzielle Biosignaturen eingestuft werden: Hinweise darauf, dass dort früher Mikroorganismen existiert haben könnten. Ob „Sapphire Canyon“ tatsächlich eine Jahrhundertentdeckung in sich trägt, kann jedoch nur in irdischen Laboren festgestellt werden. Die Probe wurde deshalb im Rover verstaut und bleibt dort, bis sie zur Untersuchung auf die Erde gebracht wird. Wann das passiert, ist offen; die NASA hat ihr Rückholprogramm wegen knapper Budgets auf unbestimmte Zeit zurückgestellt.
Machen Sie heute eine spannende Entdeckung.
Herzlichst

Ihr Ulrich Stephan
Chefanlagestratege für Privat- und Firmenkunden
Das könnte Sie auch interessieren

PERSPEKTIVEN im Fokus
Fundierte Einschätzungen zu relevanten Ereignissen für die Kapitalmärkte

PERSPEKTIVEN To Go
Aktuelle Marktentwicklungen im Podcast
WICHTIGE HINWEISE:
Bei diesen Informationen handelt es sich um Werbung. Diese Texte genügen nicht allen gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Anlage- und Anlagestrategieempfehlungen oder Finanzanalysen. Es besteht kein Verbot für den Ersteller oder für das für die Erstellung verantwortliche Unternehmen, vor beziehungsweise nach Veröffentlichung dieser Unterlagen mit den entsprechenden Finanzinstrumenten zu handeln. Die in diesem Text gemachten Angaben stellen keine Anlageempfehlung, Anlageberatung oder Handlungsempfehlung dar, sondern dienen ausschließlich der werblichen Information. Die Angaben ersetzen nicht eine auf die individuellen Verhältnisse des Anlegers abgestimmte Beratung. Die Information ist mit größter Sorgfalt erstellt worden. Bei Prognosen über Finanzmärkte oder ähnlichen Aussagen handelt es sich um unverbindliche Informationen.
Soweit hier konkrete Produkte genannt werden, sollte eine Anlageentscheidung allein auf Grundlage der verbindlichen Verkaufsunterlagen getroffen werden.
Die vollständigen Angaben zum jeweiligen Fonds sind dem Basisinformationsblatt und dem Verkaufsprospekt, ergänzt durch den jeweiligen letzten geprüften Jahresbericht und den jeweiligen Halbjahresbericht, falls ein solcher jüngeren Datums als der letzte Jahresbericht vorliegt, zu entnehmen. Diese Unterlagen stellen die allein verbindliche Grundlage des Kaufs von Anteilen des jeweiligen Fonds dar. Sie sind in elektronischer oder gedruckter Form kostenlos bei Ihrem Berater erhältlich. Weitere ausführliche allgemeine Informationen zu Investmentfonds enthält zudem die Broschüre „Basisinformation über Wertpapiere und weitere Kapitalanlagen“, welche ebenso kostenlos bei Ihrem Berater erhältlich ist.
Jede Geldanlage ist mit Risiken verbunden. Es gibt keine Garantie und Marktschwankungen können zu Verlusten bis hin zum Totalverlust des eingesetzten Kapitals führen. Über die speziellen Risiken eines Wertpapierprodukts informieren die gesetzlich vorgeschriebenen Verkaufsunterlagen. Wertentwicklungen in der Vergangenheit und Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Sofern es in diesem Dokument nicht anders gekennzeichnet ist, geben alle Meinungsaussagen die aktuelle Einschätzung der Deutschen Bank wieder, die sich jederzeit ändern kann.
ZUM THEMA NACHHALTIGKEIT:
Derzeit fehlt es an einheitlichen Kriterien und einem einheitlichen Marktstandard zur Bewertung und Einordnung von Finanzdienstleistungen und Finanzprodukten als nachhaltig. Dies kann dazu führen, dass verschiedene Anbieter die Nachhaltigkeit von Finanzdienstleistungen und Finanzprodukten unterschiedlich bewerten. Zudem sind die gesetzlichen Vorgaben zur Offenlegung der Berücksichtigung von Nachhaltigkeitskriterien und zum Umgang mit dem Thema ESG (Environment = Umwelt, Social = Soziales, Governance = Unternehmensführung) und Sustainable Finance (nachhaltige Finanzwirtschaft) einem stetigen Wandel unterworfen. Die Auslegung der relevanten gesetzlichen Regelungen ist zudem nicht eindeutig und abschließend. All dies kann dazu führen, dass gegenwärtig als nachhaltig bezeichnete oder beworbene Finanzdienstleistungen und Finanzprodukte die künftigen gesetzlichen Anforderungen an die Qualifikation als nachhaltig oder als Nachhaltigkeitskriterien berücksichtigend nicht erfüllen.
Soweit in dieser Marketinginformation von Deutsche Bank die Rede ist, bezieht sich dies auf die Deutsche Bank AG, Taunusanlage 12, 60325 Frankfurt, Deutschland.
© Deutsche Bank AG 2026